美国建材供应链承压:Builders FirstSource二季度销售38.63亿美元,三类终端同步回落
Builders FirstSource二季度净销售38.63亿美元,同比下降8.8%;核心有机销售下降7.0%,其中独户住宅、多户住宅和维修翻新分别下降8.1%、9.7%和1.8%。这组渠道数据需要与商品价格、并购贡献和住房施工阶段分开理解。
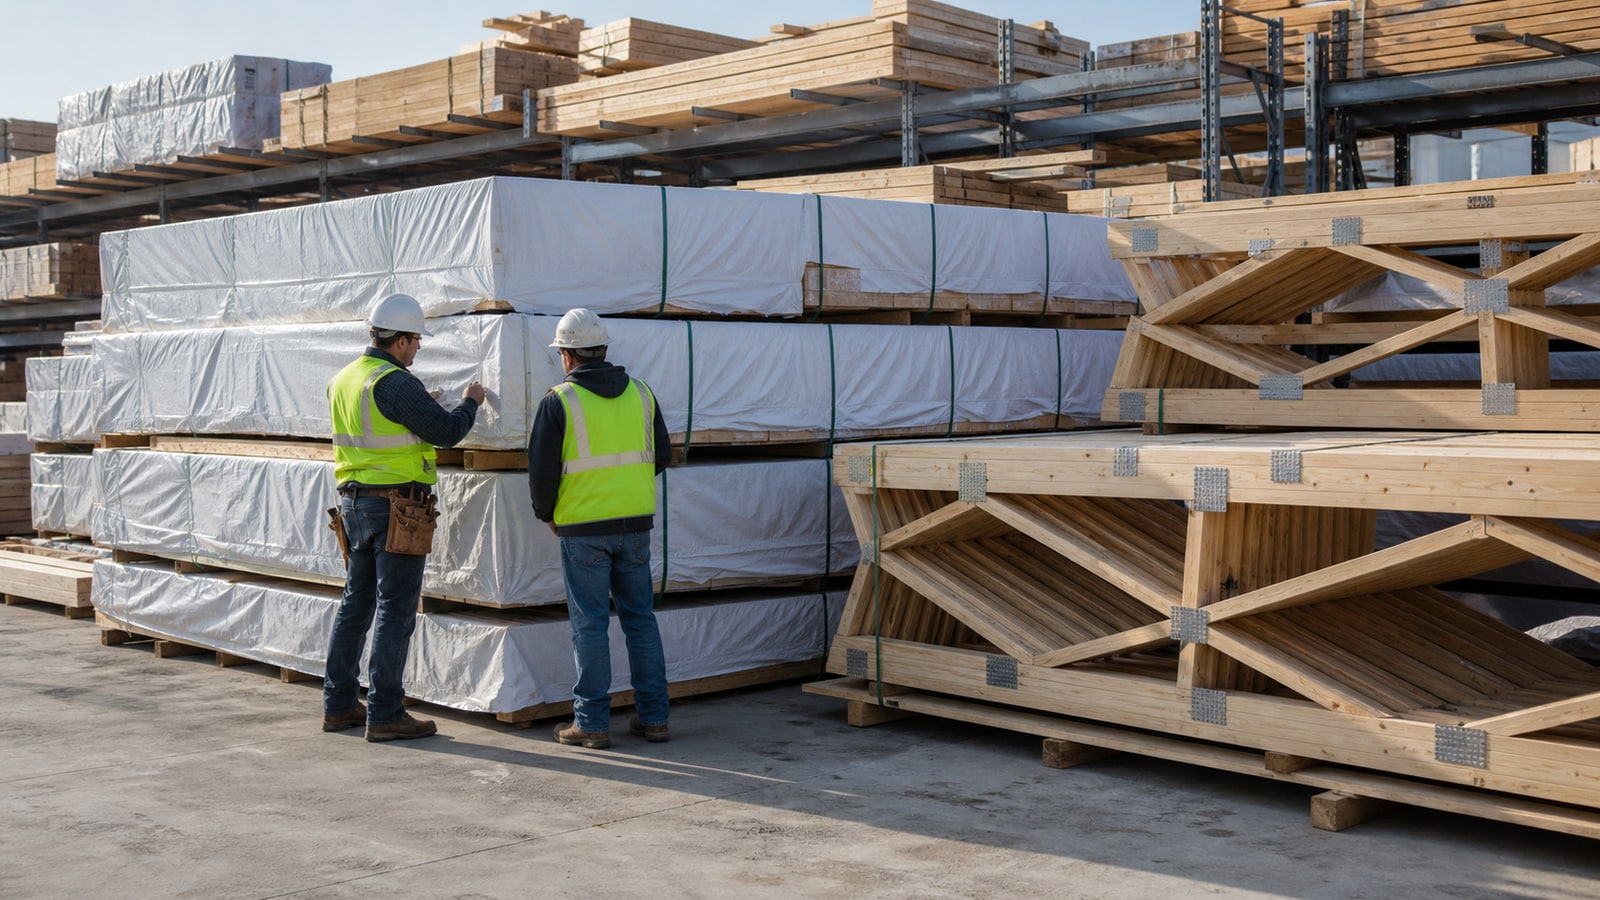
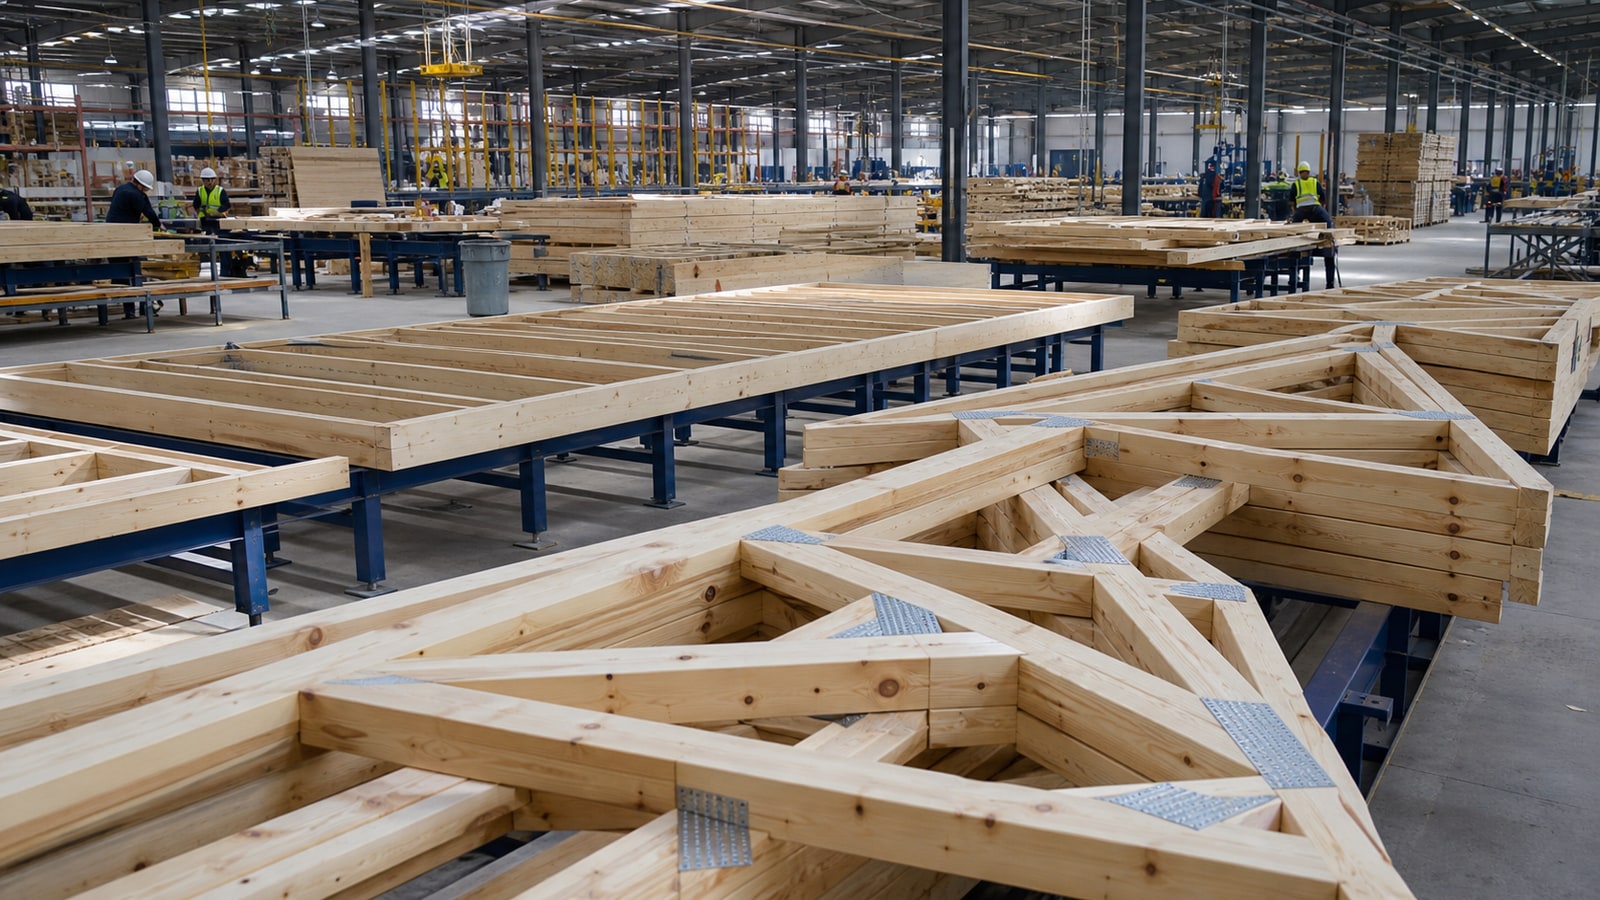
Builders FirstSource公布截至2026年6月30日的第二季度业绩,净销售额为38.62548亿美元,上年同期为42.34064亿美元,同比下降8.8%。公司把主要压力归因于住宅开工环境偏弱,同时指出核心有机销售下降与商品价格回落被并购增长部分抵消。
这家公司主要服务专业建造者,经营范围包括木材、板材、工程木、屋架、墙板、门窗和安装服务。它的销售变化比综合零售更接近新住宅施工链,但仍不是全国木材需求总量,因为企业网点覆盖、产品组合、并购和市场份额都会改变结果。
公司披露核心有机净销售下降7.0%,商品通缩贡献为负2.7%,近12个月并购带来0.9%的增长。三个因素必须拆开:有机量价体现既有业务,商品价格影响销售金额,并购则扩大可比范围。只看总销售下降8.8%,会掩盖它们的不同来源。
按终端拆分,独户住宅核心有机销售下降8.1%,多户住宅下降9.7%,维修翻新及其他下降1.8%。在加权影响中,独户住宅拉低销售5.6个百分点,多户住宅拉低1.0个百分点,维修翻新及其他拉低0.4个百分点。
独户住宅是结构木材、屋架、墙板和工程木的重要消费环节。销售下降可能来自开工量、户型、面积、建造进度、采购价格或客户份额,不能只归结为一种原因。供应商应把订单项目数、每套用量和实际发货时间分别追踪。
多户住宅下降幅度更大,但多户项目的采购节奏常以大型批次体现。许可、开工和框架施工之间存在时间差,一两个项目延后就可能显著改变季度比较。木制品企业不能把季度同比直接换算成未来三个月的统一排产比例。
维修翻新及其他仅下降1.8%,相对独户和多户更稳定。这不代表所有翻新品类都增长,屋顶、门窗、露台、室内木作和紧急维修的周期不同。企业要按产品与客户类型核对,不应把相对抗跌写成全面复苏。
商品价格回落使销售金额受到额外影响。对于锯材和板材,同样的发货量在价格下降时会形成更低收入;反过来,销售金额下降也不等于实体数量按同样比例下降。判断工厂真实负荷,需要同步观察单位销量、价格和产品结构。
并购贡献0.9%说明经营范围扩大对冲了一部分下降,但并购收入不能替代可比口径。渠道企业合并网点后,还可能重新划分区域、客户和产品线。供应商阅读时要确认自己面对的是原有客户增长,还是新纳入网络带来的销售。
公司的毛利和利润指标进一步显示需求下行的经营杠杆。毛利同比下降16.3%,幅度大于销售下降,毛利率降至28.1%。当固定仓储、配送、人员和技术投入不能随销量同步下降,利润承压通常会比收入更快。
对中国木制品出口商而言,这份财报的价值在于识别专业渠道偏好。专业建造客户重视完整材料包、按工序分批、尺寸和等级一致、现场交付与异常补货。即使市场偏弱,交付可靠性仍可能决定供应商能否保住份额。
询盘阶段应要求客户说明终端类型。独户、多户和维修翻新对包装、批量、认证、备货和信用条件不同;如果三类需求混在一个预测中,企业容易把项目延后误判成永久流失,也可能对短期补货过度扩产。
这组数据还需要与美国人口普查局的许可、开工和零售数据交叉观察。企业财报反映一家渠道商的真实经营结果,官方统计反映更广的市场范围。两者方向一致时信号更强,方向相反时则应先检查口径、时间和产品结构。
供应商做月度判断时,还可把报价有效期、客户取消率、交付提前期和逾期应收放入同一张表。销售额反映已经确认的交易结果,这些经营指标则更早暴露项目推迟、库存积压和信用收紧。只有财报信号与自身数据同时转弱,才有充分依据调整采购、排产或授信。
截至二季度,Builders FirstSource展示的是专业建材供应链在住房偏弱环境下的具体压力,而不是对所有木材品类的统一结论。企业应把7.0%的核心有机降幅作为渠道线索,再用自己的订单、报价、发货和库存验证,避免把宏观数字直接变成采购指令。
文章来源
- 发布日期
- 2026-07-30;查阅日期 2026-08-30
- 栏目
- 行业报道