Lowe's二季度库存177.37亿美元:并购费用、现金流与资本开支释放哪些供应链信号
Lowe's二季度末商品库存177.37亿美元,上年同期为163.42亿美元;上半年经营活动现金流70.09亿美元、低于上年同期76.10亿美元。公司披露并购相关费用与全年最高25亿美元资本开支计划。
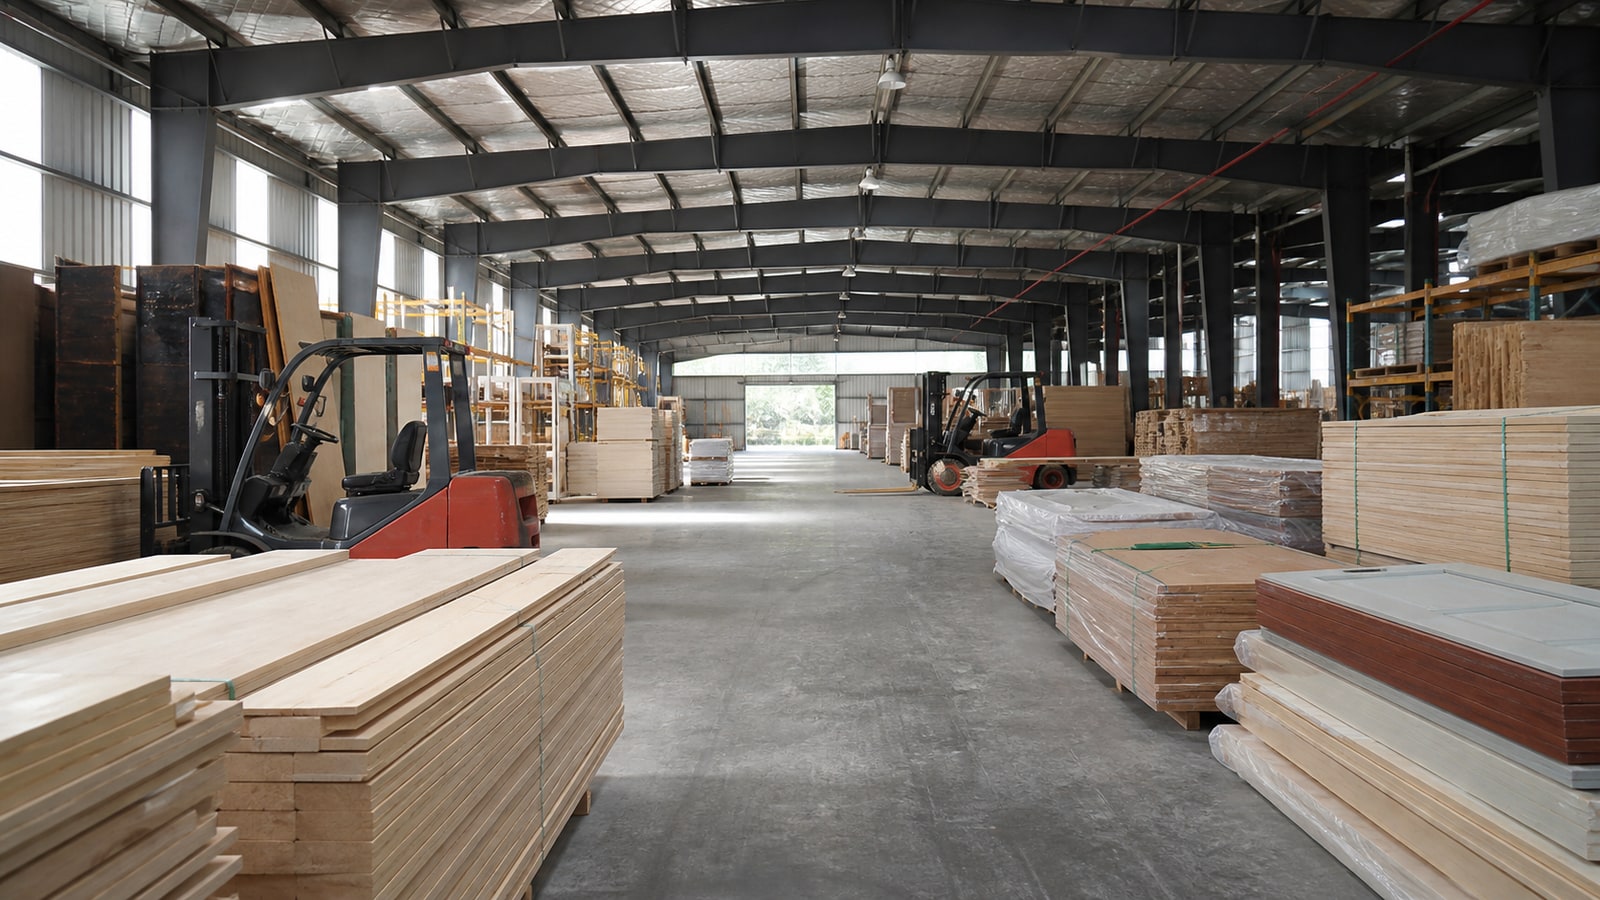
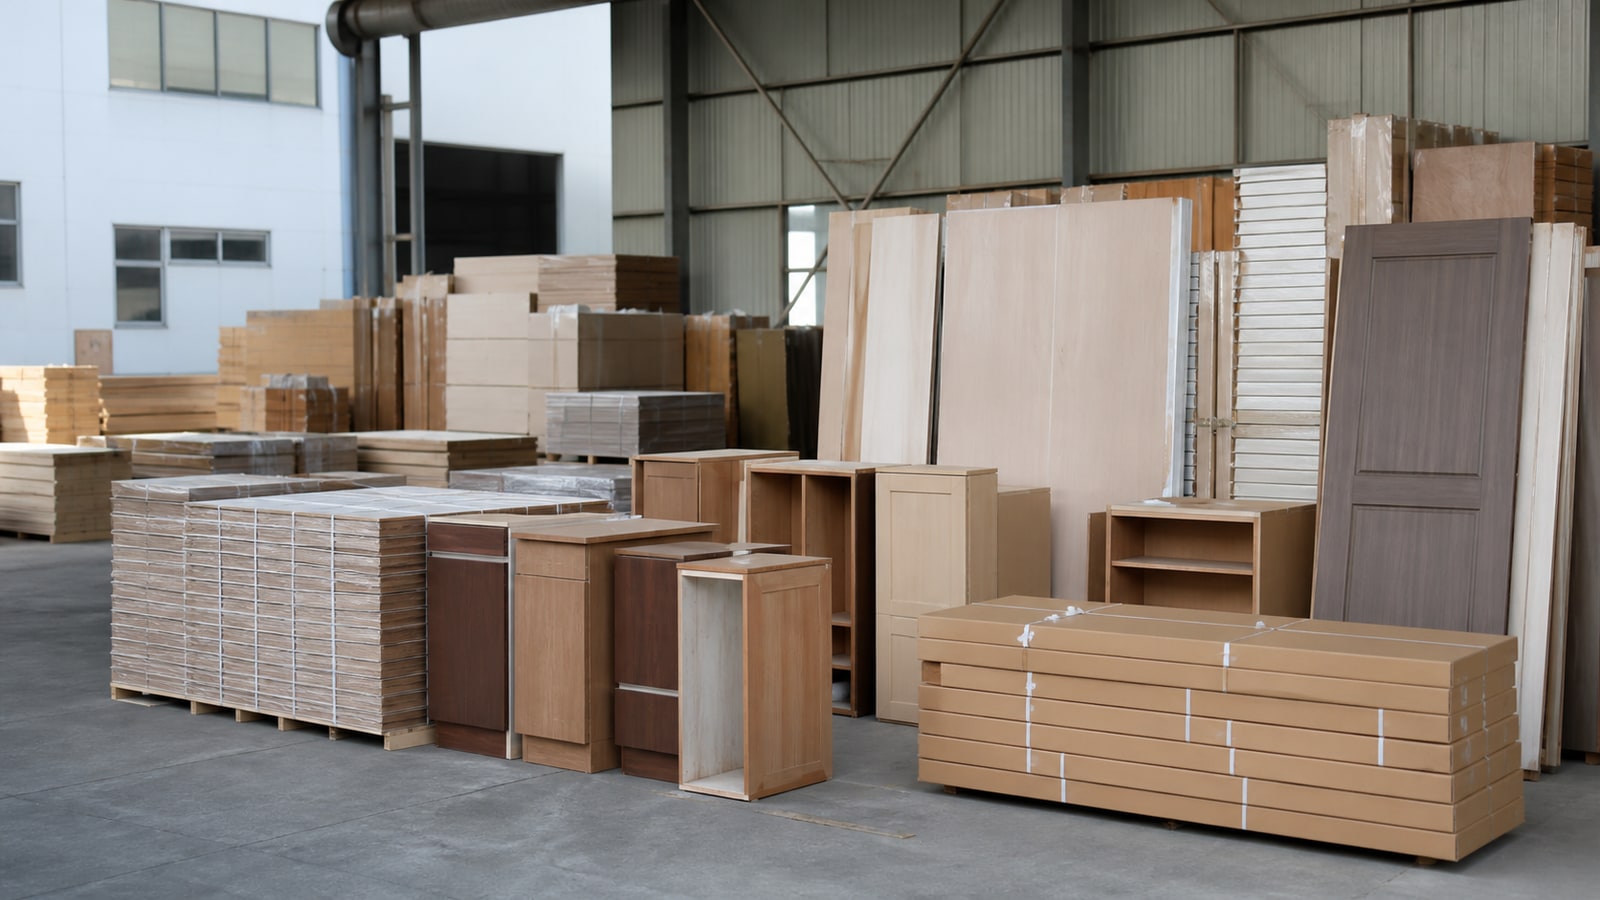
Lowe's二季度财务报表显示,2026年7月31日商品库存为177.37亿美元,上年同期为163.42亿美元。库存金额同比增加约13.95亿美元,但这一变化同时可能受到销售规模、价格、品类结构、并购纳入和季节备货影响,不能直接等同于木材或板材实物数量增加。
企业供应链分析应先区分时点与期间。库存是季度末某一天的资产负债表金额,销售和采购则覆盖整个季度或半年。若只把库存增幅与销售增幅相除,容易忽略到货时间、在途商品、促销节点、门店扩展和会计合并范围变化。
Lowe's上半年经营活动产生的现金流为70.09亿美元,上年同期为76.10亿美元。现金流下降并不单独说明经营恶化,营运资本、应付款、库存和税费都会影响结果;但对供应商而言,它提示关注付款周期、订单节奏与渠道库存之间的联动。
上半年用于购置物业的现金支出为10.63亿美元。公司全年资本开支展望最高25亿美元,资本开支可能覆盖门店、配送、技术和其他长期资产。公开财报没有把全部项目都对应到木制品采购,供应商不能把资本开支总额写成具体品类订单。
本季度包含约9600万美元税前并购相关费用,调整后每股收益剔除了该项目。并购会改变业务边界、客户类型、系统整合与库存口径。比较不同年份时,应先确认新增业务何时纳入以及可比销售如何定义。
库存增加对木制品供应商既可能意味着补货需求,也可能意味着去化压力。正确判断需要继续查看库龄、周转、缺货率、促销、退货和各品类销售。长材、板材、门、地板和柜体的储存周期及损伤风险不同,不能用一个集团库存数字统一解释。
仓储环节的质量风险也会随库存时间变化。木材和木制品需要关注含水率、翘曲、端裂、板面压伤、包装受潮、色批混放和条码可读性。渠道供应商应在发货前、到仓和出库三个节点保留照片、批次与环境记录。
并购后的网络整合常带来SKU映射和系统切换问题。相同产品可能存在不同编码、包装数量、标签模板和交付窗口。企业若进入新渠道,应要求书面确认主数据、订单接口、装箱单、预约规则和异常处理联系人。
经营现金流与供应商回款并非同一概念。集团现金流充足不能替代具体合同的账期、折扣、退货扣款和争议处理条款。销售部门在报价时,应把信用成本、平台费用、配送责任和潜在索赔纳入订单毛利。
资本开支也不能简单理解为增加门店。技术系统、自动化、配送改造和维护更新都可能进入资本化范围。木制品企业更应关注这些投资是否改变订单颗粒度、到仓频次、托盘标准和交付数据要求。
从本季度数字看,Lowe's销售扩大、库存金额上升,而上半年经营现金流低于上年同期。三者共同构成观察线索,却不足以得出渠道过量库存或即将大幅补库的结论。最终判断仍需品类层面的订单和周转证据。
供应商可以建立月度对账表,把客户预测、确认订单、出货、到仓、退货、扣款、应收和回款并排记录。与公开财报对照时,只把财报当作外围坐标,避免用集团数字覆盖本企业真实交易。
下一季应继续跟踪库存余额、经营现金流、资本开支、并购费用以及全年销售指引是否变化。若库存继续增长而同店销售没有改善,才需要进一步审查品类去化;若库存下降,也应分辨是销售改善还是主动压货。
公开财报的价值在于提供可复核的时间点和定义。对木业供应链最稳妥的做法,是保留原表、注释和口径,再把客户层数据接在其后。这样既能识别渠道变化,也不会把宏观数字误写成某个产品已经获得订单。
库存分析还要区分可售、受损、在途和预留。财务报表中的商品库存不会逐项展示这些状态,而木材受潮、板面破损或色批缺件可能让账面库存无法满足订单。供应商对账时应同时核对可用量和质量冻结量。
对于季节性较强的品类,季度末余额可能反映下一销售季备货。户外木制品、围栏、露台和室内翻新品类的旺季不同,单一时点不能代表全年积压。企业应把季度余额与对应月份的促销、天气和交货周期结合。
若客户推动供应链整合,供应商可先在一个区域或少量SKU试运行,记录预约成功率、到货完整率、上架时间和异常成本。验证通过后再扩大范围,比在主数据与流程尚未稳定时一次铺开更能保护交付质量。
文章来源
- 发布日期
- 2026-08-19;查阅日期 2026-08-29
- 栏目
- 行业企业动态