LP外墙板销量降11%、均价升7%:价格、产品组合与成本为何要分开看
LP Building Solutions二季度外墙板销售4.41亿美元,销量同比下降11%、平均净售价上升7%;公司同时披露原料、运费和人工成本压力。均价上升可能来自提价和产品组合,不能直接等同于所有规格涨价。
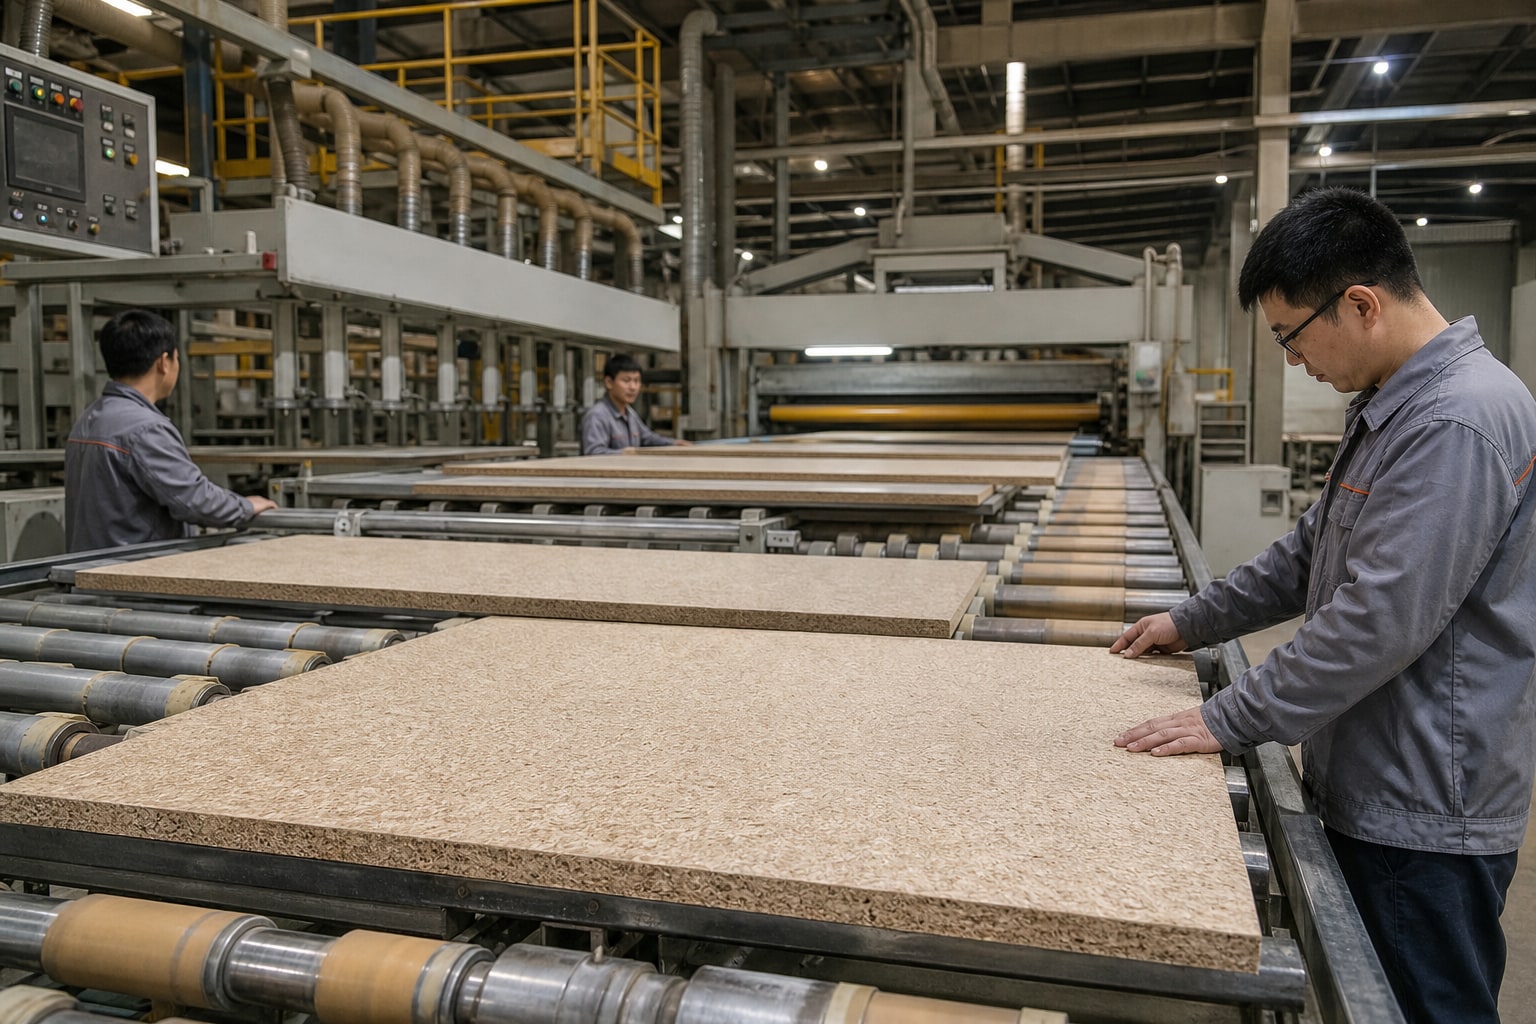
量价出现背离
LP Building Solutions披露,2026年第二季度外墙板销售额为4.41亿美元,同比下降4%。同一时期销量下降11%,平均净售价上升7%,数量与价格方向明显不同。
销量下降说明实际发运承压,均价上升则部分抵消了收入缺口。只看销售额下降4%,会低估出货变化;只看均价上升7%,又会高估需求强度。
公司把均价改善归因于年度提价和有利产品组合。高附加值、预涂装或特定规格占比提高,会抬升平均值,但不表示每一个SKU都同比上涨7%。
均价不等于统一提价
产品组合变化需要回到发运结构核对。供应商如果服务特定颜色、涂层或规格,应观察对应排产和采购通知,而不是按公司平均售价推断自己的订单。
价格还会受到折扣、区域、客户类型和运费安排影响。财报中的平均净售价是汇总结果,客户收到的到岸价还包含配送和服务。
销量下降可能降低设备负荷,也可能因为企业主动调整低利润产品。判断产线需求要同时查看库存、订单、停机和单位成本,不能只由一个销量百分比得出结论。
成本决定增长质量
公司披露,外墙板业务二季度受到原料、运费和人工成本增加影响。均价上升若被成本完全吸收,收入恢复并不会自动转化为利润增长。
生产端还要关注良率与换线。产品组合向高附加值倾斜可能增加涂装、质检和库存复杂度,供应商交付的批次一致性会更加重要。
配送端决定库存转成现金的速度。板材进入区域仓库后仍需按客户组合出库,配送网点的周转和服务半径会影响实际营运资金。
三季度仍要等实绩
LP预计三季度外墙板销售4.60亿至4.70亿美元,同比约增长5%。这是截至8月5日的管理层指引,不是已经发生的销售结果。
全年外墙板销售指引为16.5亿至16.7亿美元,约同比下降1%。即使三季度恢复增长,全年仍需要消化上半年销量压力。
企业动态的稳妥结论是:LP外墙板二季度以价格和组合抵消部分销量下降,成本仍是关键压力。三季度能否转向高质量增长,要等量、价、成本和现金流共同验证。
对工程木供应商、经销商和采购人员而言,拆开销量、均价和单位成本后,才能判断收入变化来自需求、组合还是价格。公开文件提供的是共同口径,真正落到订单时还要补齐产品、批次、数量、时间和责任主体,不能让一个行业数字替代具体交易条件。
企业可以把订单量、发运量、产品组合、平均售价、原料、运费、人工、库存和退货设成固定记录字段,并给每一项标明来源日期、访问日期和下次复查节点。这样资料更新时只修正受影响的环节,也能保留前后版本,避免把新旧规则或不同月份混在一起。
把文中事实落到部门协作时,采购负责取得供应商和材料证据,生产与仓库负责批次和数量,销售负责客户用途与交付条件,质量或合规岗位负责版本和放行。四个岗位围绕同一订单编号工作,才不会形成互相对不上的独立表格。
还要保留反向情形:即使“二季度外墙板销售4.41亿美元”,也不能自动推出“外墙板销量同比下降11%”会在每个产品、地区或企业同步出现。读者应检查基期、样本、产品组合、库存与合同,确认公开信号传到自身业务的实际路径。
按月或按季度比较时,先固定单位和产品范围,再记录新增、修订与未变化项。没有新数据时保留上一期真实日期;来源改版时保存旧链接和下载版本。连续记录比单次截取更能看出变化,也便于发现异常值。
涉及客户承诺时,应把事实、推算和目标分栏。已经发布的法规、统计或财务数据可以直接引用;尚待实施的节点、管理层指引和标准草案只作为准备依据,不能写进合格证明或确定性交付承诺。
下一步应关注LP三季度实际销量、价格组合、调整后EBITDA、库存和全年指引变化。在新的正式文件或实绩出现之前,本文只说明已经公开的事实、适用范围和可执行的检查方法,不把目标、草案或行业平均值写成单一企业已经实现的结果。
文章来源
- 发布日期
- 2026-08-05;查阅日期 2026-09-01
- 栏目
- 企业动态