UFP Industries二季度销售增3%:运输成本挤压利润率
UFP Industries披露,2026年第二季度净销售额18.8亿美元,同比增长3%;有机销量增长1%、收购贡献2%,但净利润降至8300万美元、调整后EBITDA利润率降至8.2%,运输成本成为重要压力。
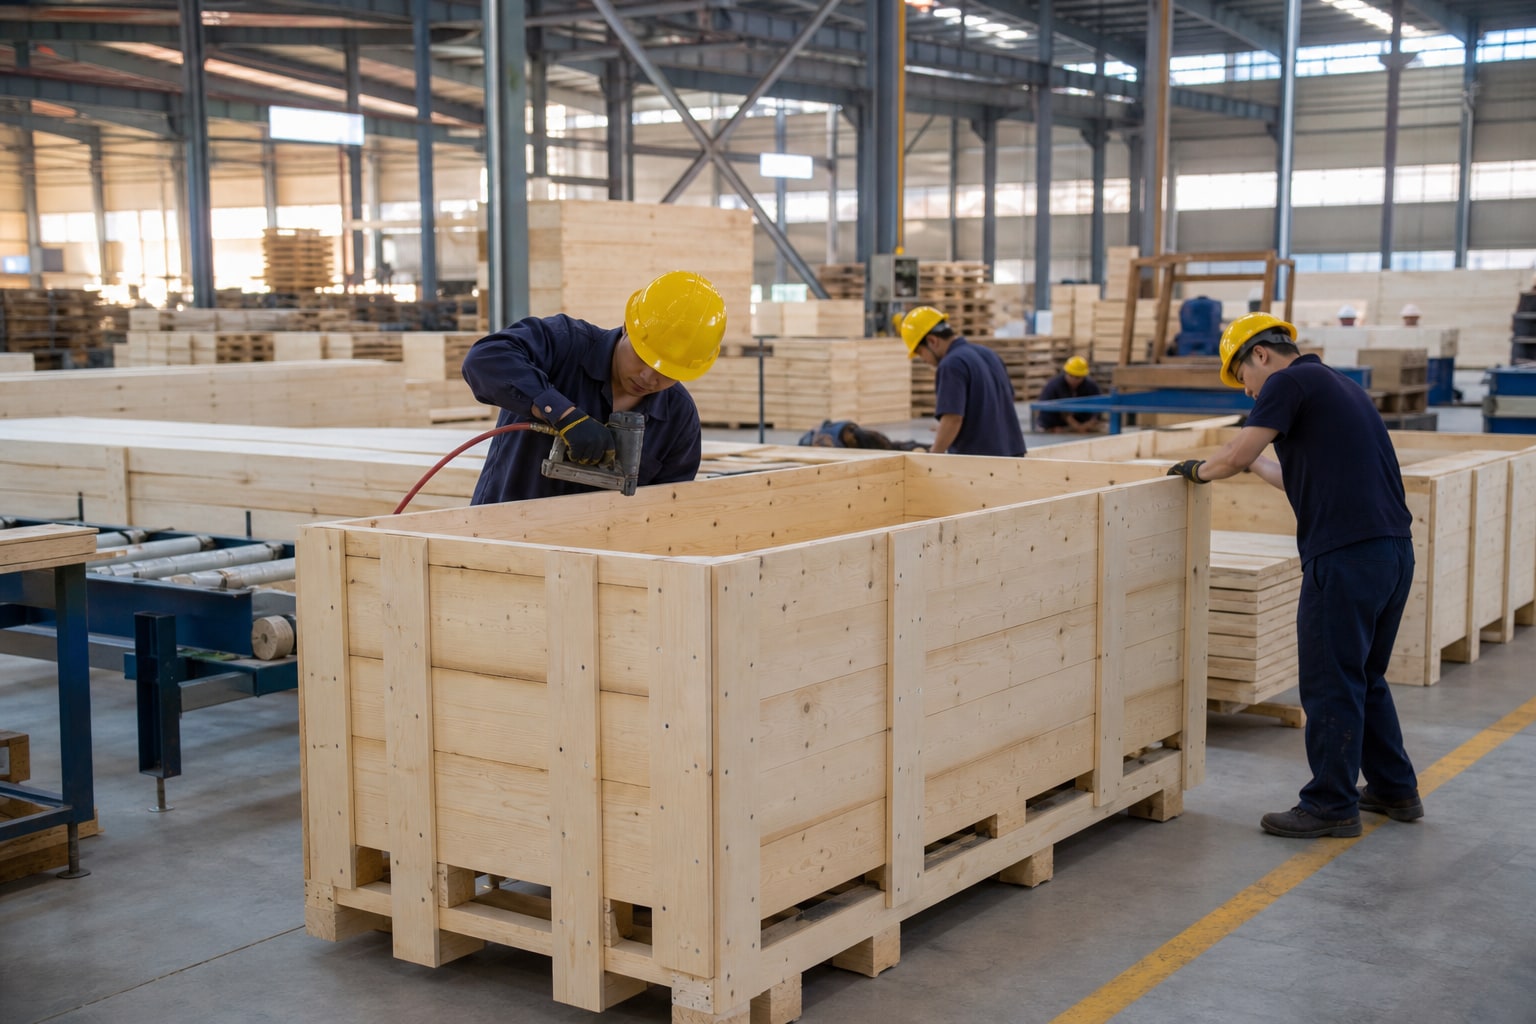
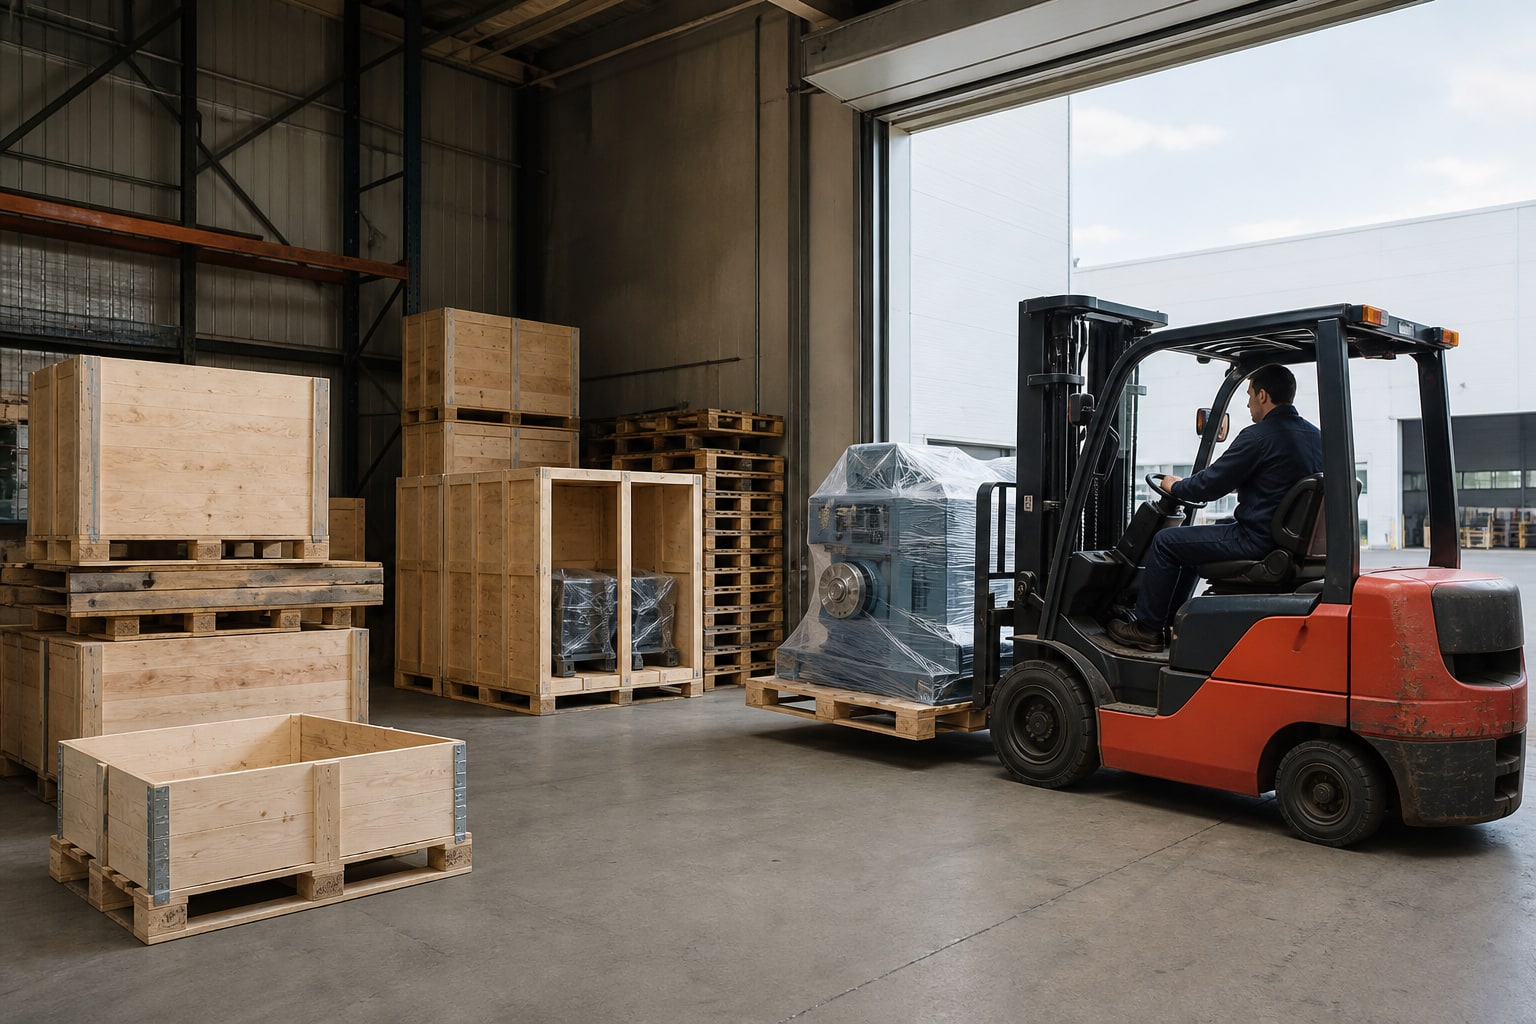
销售增长来自销量与收购
UFP Industries披露,2026年第二季度净销售额为18.8亿美元,同比增长3%。公司把增长拆分为有机单位销量增加1%和收购贡献2%,说明收入改善并非主要由普遍提价推动。
UFP业务横跨零售、包装和建筑三个板块,产品与客户周期并不一致。合并销售增长只能说明公司总盘变化,不能代表托盘、工业包装或结构木产品每一条线同步增长。
对供应商而言,有机销量是观察现有业务需求的一个入口,收购贡献则反映新增资产并表。两者需要分开,才能判断原有工厂的实际订单强度。
利润降幅大于收入变化
公司二季度净利润为8300万美元,上年同期为1.01亿美元;每股收益从1.70美元降至1.48美元。利润下降与销售增长同时出现,显示成本和组合压力大于收入表面变化。
调整后EBITDA为1.545亿美元,利润率8.2%,上年同期为1.741亿美元和9.5%。利润率下降1.3个百分点,意味着每一美元销售形成的经营收益减少。
企业披露还指出运输成本占销售额的比重同比增加约1.6个百分点。木材和包装产品体积大、单位价值与运输半径差异显著,运费变化会直接影响区域交付经济性。
运输成本改变交付经济性
运输成本不能只看承运商报价。装载率、回程、仓库位置、交付频次、燃料附加费和客户时窗都会改变实际每单位成本。
对托盘和工业木箱业务,客户往往要求按工厂节奏及时交付。为了服务及时性建立的区域库存如果周转变慢,也会增加仓储与营运资金压力。
公司在零售、包装和建筑之间配置生产和销售资源。板块组合变化可能改变平均售价与毛利,分析时应进一步查阅分部销售和利润,而不是停在合并数字。
现金流与资本配置并行
2026年前六个月,公司经营活动现金流为6100万美元,并提到营运资金使用接近1.70亿美元;自由现金流为1.98亿美元,股票回购接近1.42亿美元。
现金流数字展示了利润以外的另一层经营现实。库存和应收增加会占用现金,资本支出、收购和回购则体现管理层对资金用途的选择。
本期可确认的是,UFP实现销售增长,但净利润和调整后EBITDA利润率下降,运输与营运资金是需要持续观察的变量。单看18.8亿美元销售额不足以判断经营质量。
包装企业可以把每条线路的运费拆成每托、每立方米或每件成本,并记录空驶与装载率。这样才能识别利润压力来自市场运价还是内部调度。
报价时应明确出厂价、到岸价和燃料附加条款,防止收入增长被未转嫁的运输成本侵蚀。长期客户还可设置可核验的调价触发条件。
供应商评估大客户需求时,应观察UFP各板块销量和库存,而不是把集团有机销量1%直接套用到自身品类。
后续关注三季度分部销售、运输成本占比、营运资金和自由现金流。若销量继续增长而利润率未改善,成本与产品组合仍将是核心问题。
怎样把公开信息用于实际判断
包装和木制品企业可把UFP的披露作为同行经营结构案例:销售部门关注有机销量,物流部门关注运输成本,财务部门比较利润率和营运资金,管理层再决定哪些成本能通过路线优化或合同条款改善。单纯追求销售额增长,可能掩盖交付成本对利润的侵蚀。
UFP的合并结果由零售、包装和建筑业务共同组成,且含收购影响。它不能代表某一家托盘厂或某一区域运价。企业做对标时应统一会计期间和指标定义,也不能把调整后EBITDA与净利润当作同一口径。
本文引用的核心事实包括“二季度净销售额18.8亿美元”“销售同比增长3%”和“有机销量增长1%”。这些事实来自UFP Industries等正文所列一手入口;读者复核时应以原页面的期间、单位、脚注和后续修订为准,不从标题或单一百分比外推未披露的地区、产品与企业结果。
不同来源处在供应链的不同位置:统计机关描述总体活动,标准机构界定术语与文件状态,科研机构说明方法能力,上市企业披露自身经营。把它们放在一起可以补充背景,但不能让一种来源替另一种来源完成证明。
后续应查看三季度分部收入、单位销量、毛利、运输费用、库存和应收变化,并把管理层解释与SEC文件核对。若运输成本回落而利润率仍弱,则需要进一步检查产品组合、定价和固定成本。
木业企业最终仍要把公开信号与自身订单、库存、报价、批次和客户用途核对。外部数据用于确定要问什么,合同与可追溯记录才回答本企业实际发生了什么;两层信息分开保存,决策才不会被平均值或滞后数据带偏。
文章来源
- 发布日期
- 2026-07-27;查阅日期 2026-09-02
- 栏目
- 企业动态