许可升5.0%、开工降12.4%:美国7月住宅链条出现先行与施工信号背离
美国7月私人住宅许可季调年率环比增加5.0%,但住宅开工环比下降12.4%、完工下降9.1%。政策与市场观察不能把许可反弹直接写成即时材料需求复苏,应继续跟踪许可向开工的转换。
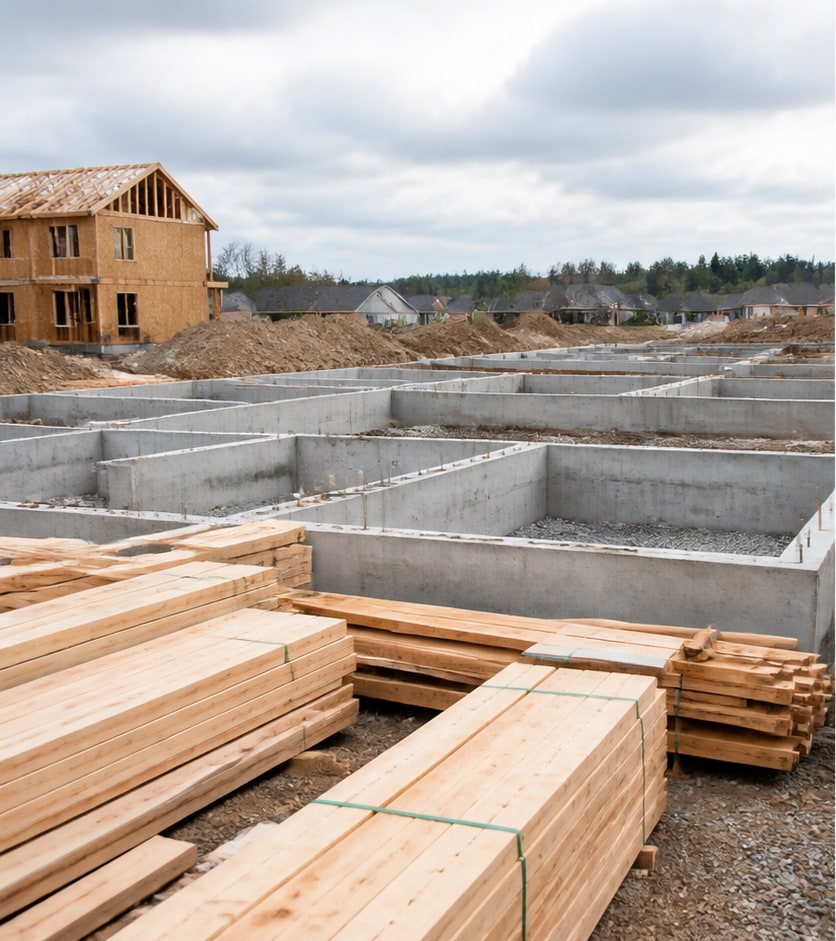
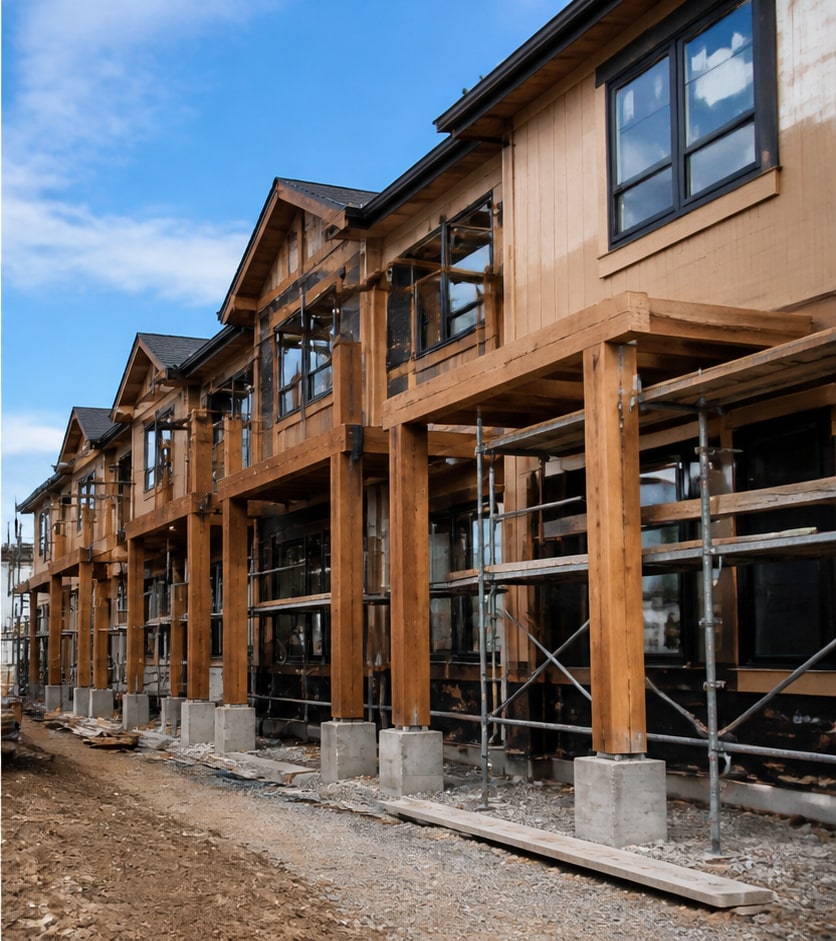
美国7月住宅许可与施工数据没有给出一个简单方向。许可季调年率为144.3万套,环比增加5.0%;住宅开工为123.9万套,环比下降12.4%;住宅完工为121.2万套,环比下降9.1%。先行、当期与后段指标在同一个月出现背离。
许可位于项目链条前端,代表获批建设的单位数量;开工需要土地、融资、承包商、材料与施工计划真正落地;完工则更靠近交付。许可增加可以形成未来需求储备,却不能保证下个月等量转化为主体施工。
独栋许可为89.4万套,环比增加2.5%;独栋开工为80.8万套,环比下降9.9%。对规格锯材、OSB、桁架和工程木供应商而言,独栋数据通常比住宅总量更贴近客户结构,但仍需继续核对地区与户型。
报告给出的开工降幅带有±9.5个百分点的误差范围,独栋开工环比变化的误差范围为±10.4个百分点。带星号的变化表示统计上不能排除没有变化,政策行情解读应把误差写清,而不是把点估计包装成确定结论。
官方数据页还提供许可到开工、开工到完工的时间表和修订分析。企业可以计算自己的客户转化率:已获许可项目中多少在约定周期内开工、开工后多久形成结构材和装修材订单,从而建立比全国总量更贴近经营的时滞模型。
当许可和开工方向相反时,库存策略宜保持分层。通用规格可维持安全库存,定制尺寸、特殊等级与慢周转产品则等待客户项目状态确认;销售团队应优先追踪已经完成融资、排定承包商和交付窗口的项目。
对采购部门而言,许可储备、实际开工、施工阶段、区域项目、客户转化率、木材库存和交付周期必须进入同一张询价或项目表。仅有一个总数、产品名称或检测结果,无法替代规格、等级、含水率、使用环境、交货地点、税费、运输、抽样和复验条件。
质量部门可以把项目状态、订单锁定、规格清单、现场收货条件、替代材料和变更记录转成来料检查、过程抽检和放行字段。相同名称并不保证结构、胶黏剂、批次、尺寸与服役条件相同;单件试样或单月数据也不能自动代表整批产品和全年走势。
生产计划需要把外部资料与订单、库存、交期、损耗和回款并排查看。许可反映获批项目储备,尚未回答何时开工、是否延期以及实际采用多少木材和木制品。公开资料提供行业坐标,企业自己的订单与现场记录负责回答能否接单、何时投料和如何交付。
建立月度跟踪时,建议固定记录来源机构、文件名称、原始发布日期、访问日期、单位、统计范围和修订状态。页面更新后保留前一版,才能区分真实变化、季节波动和历史修订。
涉及同比、环比、季调年率、特征值或调整后指标时,不宜只摘一个方向性词语。使用者应回到分母、基期、样本、误差范围和定义,避免把“上升”写成所有品类同步好转,也避免把“下降”写成需求完全消失。
供应链会议可为关键指标预设触发条件:连续多个期间同向、库存突破约定区间或订单转换率明显变化后,再启动第二轮询价、样品测试、库存调整或合同复审,减少被单月噪声带动的频繁改价。
对外报价和合同引用美国住宅许可向开工、完工的转换及市场时滞时,应写明来源、日期、单位和适用范围。预测、计划、管理层判断与已经发生的结果必须分开;科研结论和标准摘要也不能被写成某一具体产品已经认证或通过检测。
跨部门记录宜分成“原始证据、关键事实、业务解释、拟采取动作”四层。采购、质量、生产、财务和销售分别写明负责人、完成时间和复核结果,后续更新才能沿同一条证据链继续。
最终决策仍要回到具体订单和使用场景。企业可先以小批量、单个项目或限定周期验证许可储备、实际开工、施工阶段、区域项目、客户转化率、木材库存和交付周期,再依据到货合格率、加工损耗、成品表现、客户反馈和回款周期决定是否扩大。
下一次数据或文件更新时,应优先回答三件事:关键事实是否被修订,适用对象是否变化,原先拟采取的动作是否已经完成。把这三个答案与新证据并排保存,才能让美国住宅许可向开工、完工的转换及市场时滞成为连续管理工具,而不是一次性阅读材料。
文章来源
- 发布日期
- 2026-08-18;查阅日期 2026-08-28
- 栏目
- 政策行情