Weyerhaeuser提出2030年新增15亿美元调整后EBITDA:三条增长线需要怎样验证
Weyerhaeuser 8月投资者材料提出,到2030年争取形成约15亿美元增量调整后EBITDA,来源包括林地投资、木制品改善和自然气候方案;目标属于前瞻性安排,仍需通过项目投产、成本、市场与现金流逐期验证。
增长目标
Weyerhaeuser在8月投资者材料中提出,到2030年争取形成约15亿美元的增量调整后EBITDA。公司把增长来源放在林地投资、木制品业务改善和自然气候方案等方向,这是一项多年目标,不是已经确认的收入。
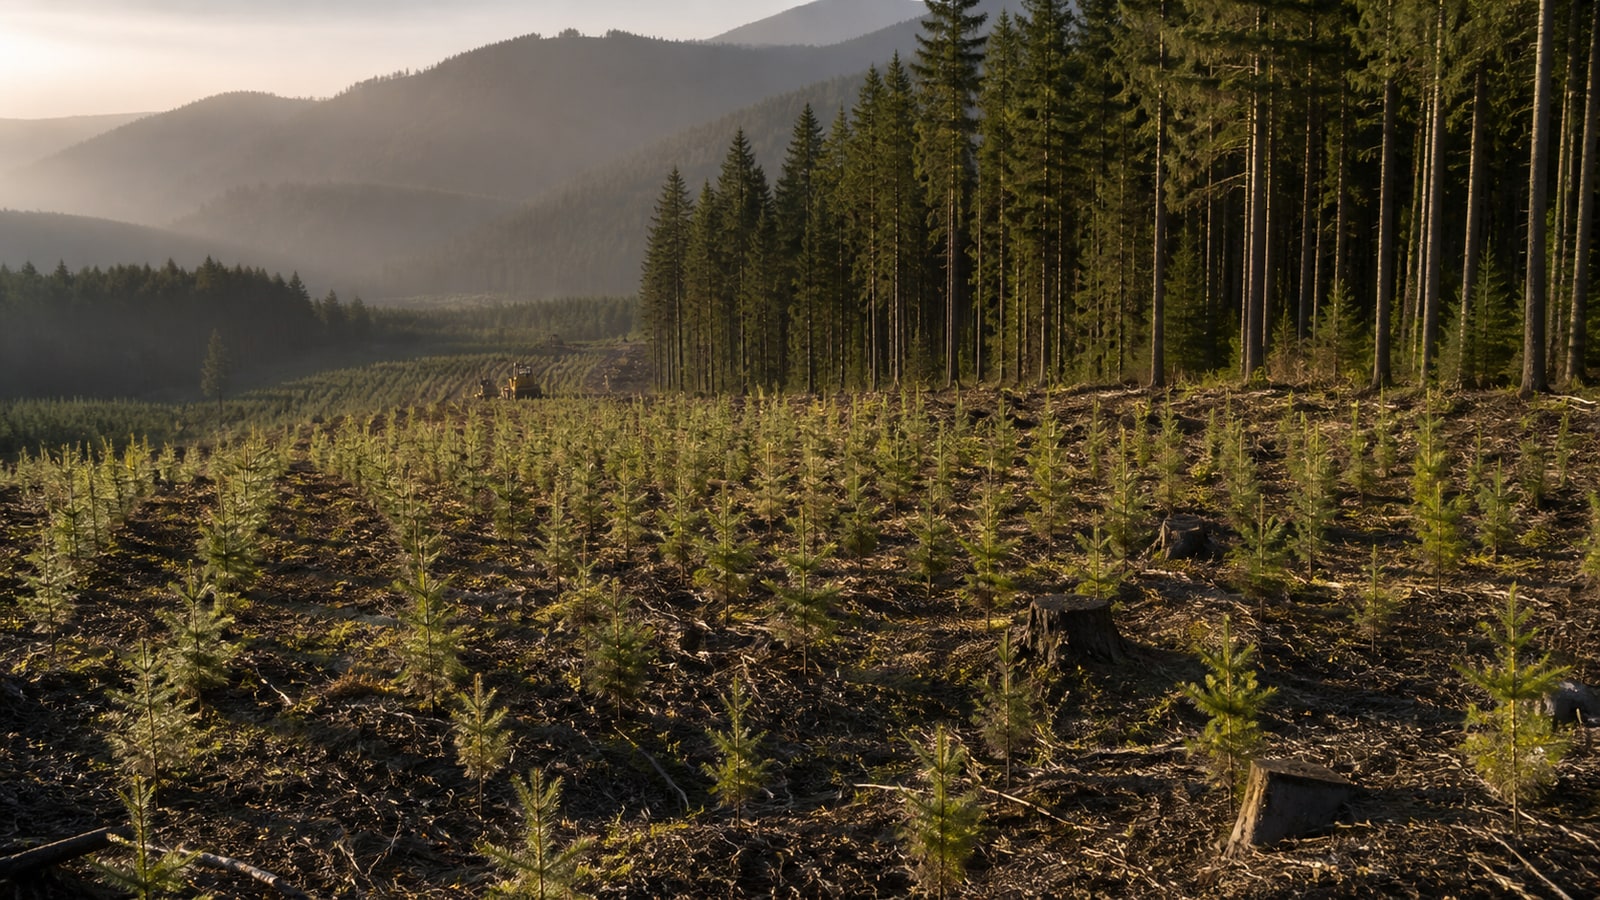
第一条线是林地。公司美国林地组合约1030万英亩,并在加拿大持有大规模许可经营面积。林地增长可能来自收购、组合优化、经营改善或更高价值用途,但每个项目都要面对资产价格、采伐节奏、道路、火灾和木材市场。
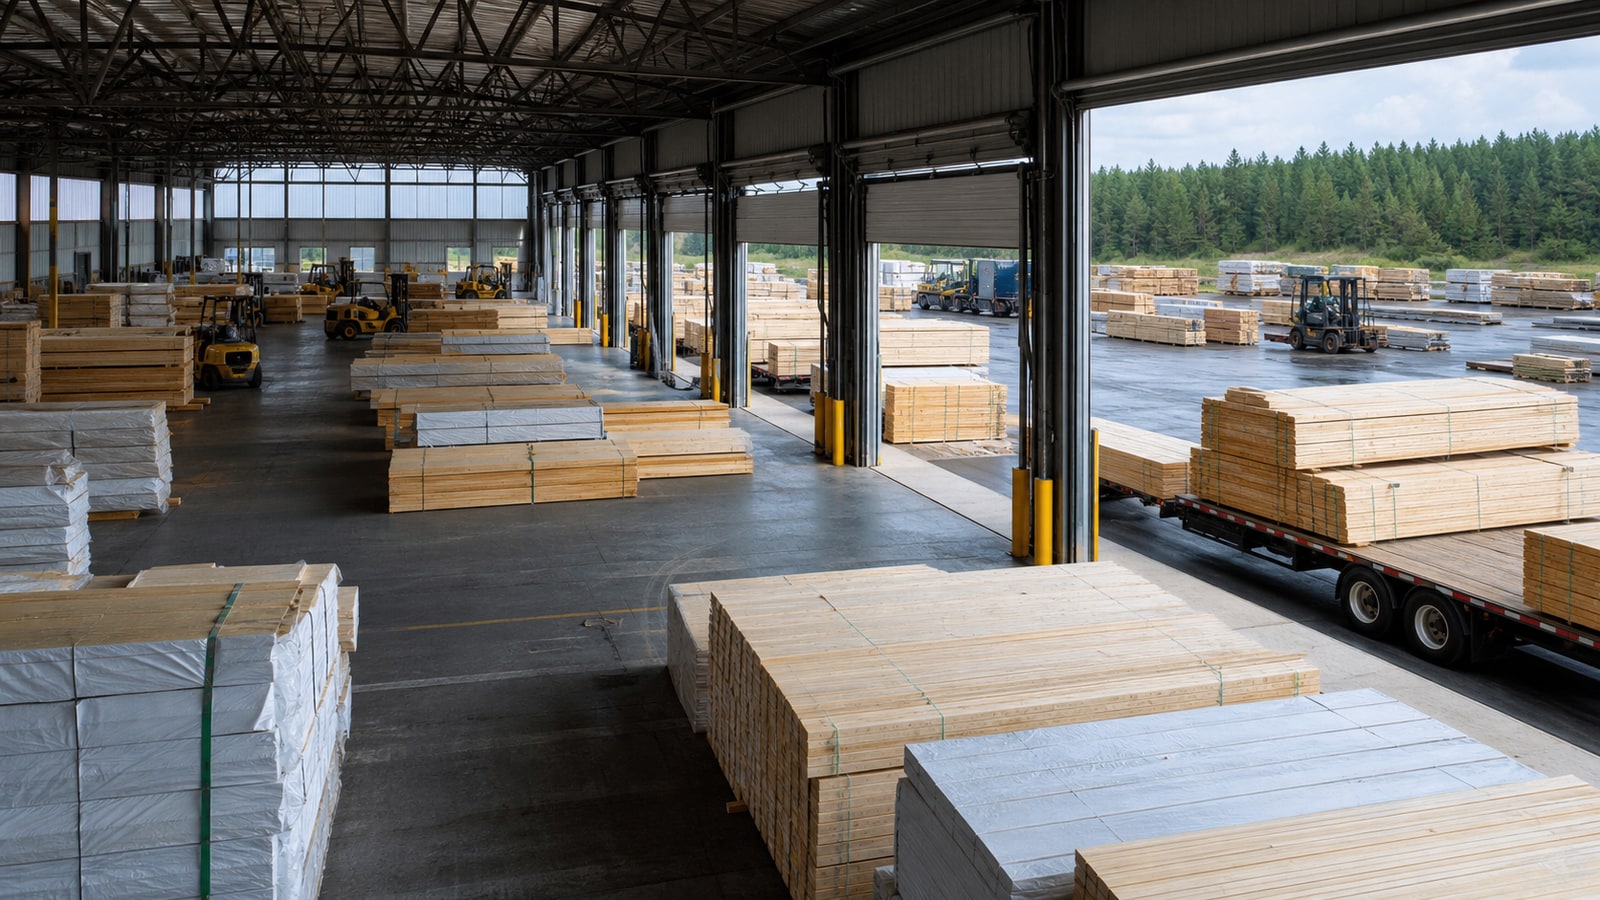
第二条线是木制品。33家制造设施覆盖软木锯材、OSB和工程木等产品。收益改善可以来自产量、售价、产品组合、良率、停机减少或成本下降;如果只看到EBITDA目标,而没有逐项指标,就无法判断改善来自市场还是执行。
第三条线是自然气候方案。相关业务可能涉及碳、可再生能源或土地利用机会,但项目资格、计量、合同期限与环境属性归属各不相同。林地面积大并不会自动转化成可确认收益。
调整后EBITDA是公司管理和资本市场常用的补充指标,却不是统一定义的会计利润。不同企业剔除项目可能不同,目标也会受到木材价格、利率、住房需求、汇率和天气影响,跨公司比较前必须核对定义。
三条路径
二季度公司调整后EBITDA为3.10亿美元,这一季度结果包含现有业务的周期波动。把它与2030目标连接时,应区分基础业务恢复、计划项目贡献和资产交易贡献,避免把价格反弹全部算作战略执行。
木制品项目还存在建设与爬坡过程。设备安装完成不等于达到设计产能,试产阶段可能出现良率、速度、人员培训与客户认证问题。项目台账至少应列预算、机械完工、首批合格品、商业销量和稳定运行五个节点。
配送网络同样是增长验证的一部分。22个配送中心若能缩短交期、扩大组合销售或减少库存损失,可能带来收益;如果只是把货物从工厂移到仓库,则会增加营运资金,并不自动创造利润。
供应商关注这项计划时,应识别自己服务的是新增产能、日常维护还是渠道扩张。三类需求的订单持续时间、技术要求和付款安排不同,不能因为总目标较大就推定某项采购会长期增长。
投资者材料提供了方向和资产底图,真正的执行结果仍需回到后续10-Q、资本开支、项目公告和现金流。每一条增长线都建立独立里程碑,才能避免把企业愿景写成已实现业绩。
验证指标
把2030年增量收益目标用于经营判断时,第一步不是寻找一个能替代全部情况的数字,而是把期间、对象和单位逐项对齐。目标跨越至2030年,二季度利润与现金流只能作为起点而不是完成度。同一个变化率落在不同基期、产品组合或会计期间,会产生完全不同的采购含义。
第二步要建立能够回到业务现场的验证表。企业可同步记录项目资本开支、投产日期、实际产量、单位成本、销量、现金回收和资产变化,再把这些记录与公开信息放在同一时间轴。公开数据说明行业发生了什么,自有记录才说明这件事是否已经传导到本企业。
第三步是把事实和预测分栏。已经披露的产量、销售额、价格变化或规范状态属于历史事实;目标、指引和预计日期仍会受到需求、成本、系统准备度与执行进度影响。调整后EBITDA并非美国会计准则指标,且目标会受到价格周期和执行风险影响。
第四步要设置行动阈值。只有项目按期投产且单位成本、销量和现金流同步改善,才能把目标进度视为已经实现。若只有单月或单季数据变化,而订单、库存和交付没有同步验证,过早调整长期合同或产能配置往往会放大波动。
第五步是留下复查记录。记录应包含原页面、发布日期、访问日、关键数值、单位、责任人和下次复查节点;若来源更新、企业修订指引或主管机构发布新文件,应保留旧版本并说明本次变化,而不是覆盖历史判断。
执行边界
对木材与木制品企业而言,长期增长目标应被拆成可逐季核对的项目台账。这样既能利用一手信息提高反应速度,也能避免把宏观指标、企业目标或规则说明直接当成某一笔订单的价格、合格或履约结论。
每月检查还应写出反向证据:如果2030年增量收益目标没有按预期传导,先检查产品组合、时间差、库存和合同条款,再解释原因。只有结论、反证和下一次可核对的数据点同时存在,管理层才能知道何时继续执行、何时暂停以及何时修正原判断。
文章来源
- 发布日期
- 2026-08-27;查阅日期 2026-08-31
- 栏目
- 行业企业动态